Conceptos básicos del film estirable
Film estirable con contenido reciclado (PCR) e impuestos sobre los envases de plástico
Escrito por Equipo de ingeniería de Öncümak4 min de lectura
En resumen
El film estirable es un envase de plástico, así que se le aplican los impuestos sobre envases de plástico y las normas sobre contenido reciclado. El Reino Unido grava los envases de plástico con menos de un 30% de contenido reciclado, España grava el plástico no reciclado de los envases no reutilizables, Turquía cobra una contribución de recuperación por kilo y, a partir de 2030, la UE exigirá un 35% de contenido reciclado posconsumo en la mayoría de los envases de plástico. Compruebe los detalles de su país con un asesor.
Todos los temas
Conceptos básicos del film estirable
- ¿Qué es el film estirable?
- Film estirable manual frente a film estirable para máquina: ¿cuál es la diferencia?
- ¿Qué es el film preestirado?
- ¿Qué es el film estirable sin mandril?
- Film estirable de PE frente a film adherente de PVC: ¿cuál es la diferencia?
- ¿Es reciclable el film estirable?
- ¿Dónde se utiliza el film estirable cortado?
- Film estirable negro y de colores: ¿para qué sirve el color?
- Por qué el film estirable se rasga, se rompe o no se adhiere, y cómo solucionarlo
- Cómo envolver un palé con film estirable
- ¿Cuántos palés envuelve una bobina de film estirable? Consumo y coste por palé
- Film estirable frente a film retráctil: ¿cuál es la diferencia?
- Cómo usar el film estirable sin mandril: mangos, dispensadores y envolvedoras
- ¿Cuándo no es el film preestirado la elección adecuada?
- Cómo medir el preestirado en una envolvedora de palés
- Funda estirable o film estirable: ¿qué conviene a sus palés?
- Cómo se ensayan los palés envueltos: estabilidad de la carga y EUMOS 40509
- Film estirable con contenido reciclado (PCR) e impuestos sobre los envases de plástico
- Cómo almacenar el film estirable: temperatura, humedad y vida útil
- Film estirable con adherencia por una cara o por las dos
- Film estirable resistente a los rayos UV para almacenamiento exterior
- Film estirable para mudanzas: cómo envolver muebles y cajas
- Film estirable cortado, fleje o cinta: ¿qué usar para agrupar?
- ¿Qué ancho para cada producto? Bobinas de film estirable cortado y dispensadores
Consejos e inversión
- Cómo elegir una máquina rebobinadora de film estirable
- Cómo calcular la longitud y el peso de una bobina de film estirable
- Espesor del film estirable: ¿qué cambian las micras?
- ¿Cuánto produce una máquina rebobinadora de film estirable?
- Cómo empezar un negocio de rebobinado de film estirable
- Cómo elegir bobinas jumbo para el rebobinado de film estirable
- ¿Qué determina el precio del film estirable?
Contenido
- Qué es el film PCR
- Por qué importa ahora
- Reino Unido: Plastic Packaging Tax
- España: impuesto sobre los envases de plástico no reutilizables
- Turquía: contribución de recuperación (GEKAP)
- Unión Europea: objetivos de contenido reciclado
- Qué significa para el rebobinado
- Máquinas relacionadas
- Más sobre este tema
Qué es el film PCR
PCR significa reciclado posconsumo (post-consumer recycled): plástico recuperado de envases que ya se han usado y recogido, y que después se ha reciclado. Un film estirable PCR contiene una parte de este plástico reciclado en lugar de polietileno nuevo (virgen). Los fabricantes de film ofrecen ya films estirables con un porcentaje de PCR declarado; POLIFILM, por ejemplo, ofrece films para máquina con al menos un 35% de reciclado posconsumo certificado por RecyClass. Conserve la documentación: las normas fiscales exigen acreditar el contenido reciclado.
Por qué importa ahora
El film estirable es un envase de plástico que se utiliza para proteger y manipular las mercancías durante el transporte. Varios países gravan ya los envases de plástico según su peso, y algunos reducen o eliminan el impuesto cuando el envase contiene suficiente plástico reciclado. Para un fabricante de film estirable o un transformador, esto cambia lo que piden los clientes.
Reino Unido: Plastic Packaging Tax
- Qué grava: los componentes de envases de plástico con menos de un 30% de plástico reciclado, por tonelada.
- Quién: deben registrarse las empresas que fabrican en el Reino Unido o importan en él 10 toneladas o más de componentes de envases de plástico terminados en 12 meses.
- Film de palés en mercancías importadas: el impuesto no se aplica a los envases de transporte, incluido el film para palés, utilizados para entregar mercancías en el Reino Unido. Los envases vacíos, como las bobinas de film estirable importadas por sí solas, no están cubiertos por esta exención.
Para conocer el tipo vigente, consulte las páginas sobre la Plastic Packaging Tax del sitio web GOV.UK del Gobierno británico.
España: impuesto sobre los envases de plástico no reutilizables
- Qué grava: el plástico no reciclado contenido en envases no reutilizables, por kilogramo (Ley 7/2022), desde el 1 de enero de 2023.
- Qué incluye: la guía de la Agencia Tributaria incluye el film para embalaje y el film protector de palés entre los productos del ámbito objetivo del impuesto.
- Plástico reciclado: no tributa, pero su cantidad debe certificarla una entidad acreditada conforme a la norma UNE-EN 15343.
- Quién: el impuesto se devenga en la fabricación en España, la importación y la adquisición intracomunitaria; están exentas las importaciones y adquisiciones intracomunitarias de hasta 5 kg de plástico no reciclado al mes.
Para conocer el tipo vigente, consulte las páginas de la Agencia Tributaria sobre el impuesto especial sobre los envases de plástico no reutilizables.
Turquía: contribución de recuperación (GEKAP)
Según el artículo adicional 11 de la Ley de Medio Ambiente n.º 2872, se cobra una contribución de recuperación (geri kazanım katılım payı, GEKAP) por kilogramo de envase de plástico a quienes ponen en el mercado o importan los productos de la lista. Los importes se actualizan cada año: para conocer los vigentes, consulte el comunicado sobre la GEKAP que se publica cada año en el Boletín Oficial turco (Resmî Gazete).
Unión Europea: objetivos de contenido reciclado
El Reglamento (UE) 2025/40 relativo a los envases y residuos de envases, aplicable desde el 12 de agosto de 2026, fija un contenido mínimo de reciclado posconsumo para la parte de plástico de los envases. Para los envases de plástico que no están en contacto sensible (como la mayor parte del film estirable que se usa en palés):
- 35% a partir del 1 de enero de 2030 (o tres años después del acto de ejecución sobre el método de cálculo, si es posterior);
- 65% a partir del 1 de enero de 2040.
El porcentaje se calcula como media por planta de fabricación y año. El mismo reglamento fija también grados de reciclabilidad y objetivos de reutilización para los envases de transporte; consulte ¿es reciclable el film estirable?
Qué significa para el rebobinado
Una rebobinadora no cambia la composición del film: el porcentaje de PCR ya está en la bobina jumbo. Si sus clientes piden film PCR, compre bobinas jumbo con un porcentaje de reciclado documentado y guarde los certificados de cada lote. El contenido reciclado puede cambiar el comportamiento del film, así que haga una prueba en su propia máquina antes de pedir grandes cantidades; consulte cómo elegir bobinas jumbo.
Fuentes(7)
- HM Revenue & Customs. Plastic Packaging Tax: steps to take
- HM Revenue & Customs. Check which plastic packaging is exempt from Plastic Packaging Tax
- Ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular, arts. 67–83. BOE
- Agencia Tributaria. Impuesto especial sobre los envases de plástico no reutilizables: preguntas y respuestas
- Ley de Medio Ambiente n.º 2872 de Turquía (Çevre Kanunu), artículo adicional 11. Mevzuat
- Regulation (EU) 2025/40 on packaging and packaging waste. EUR-Lex
- POLIFILM. Coreless Machine Stretch
Máquinas relacionadas
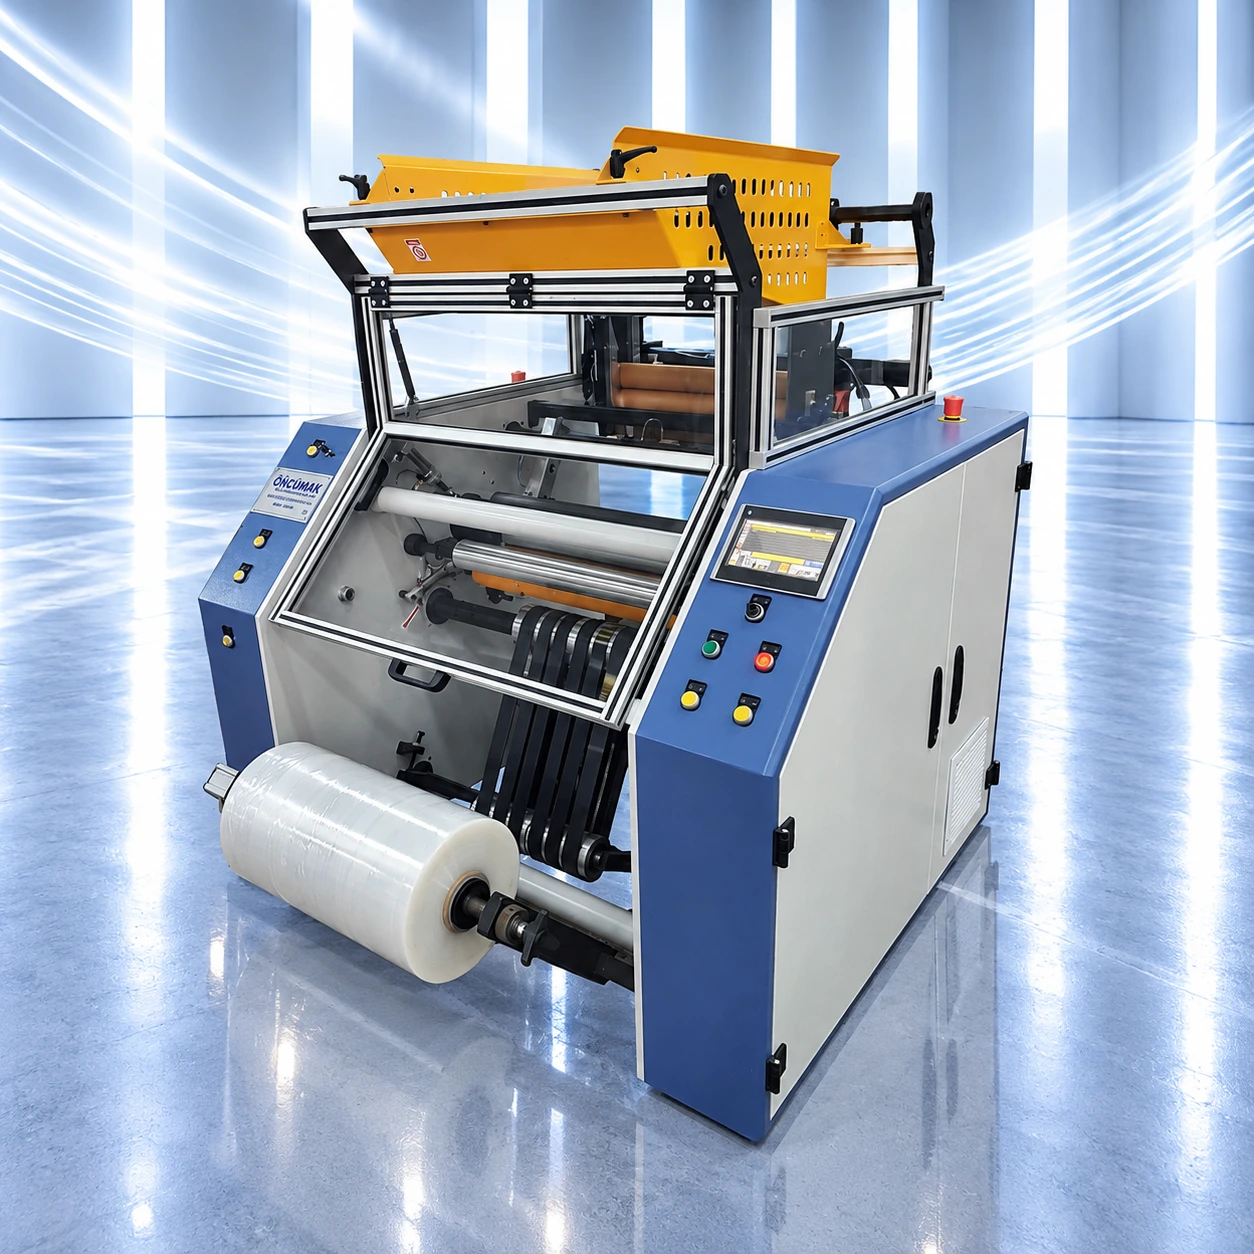 SR-1500Rebobinado de Film Estirable ConvencionalVer máquina
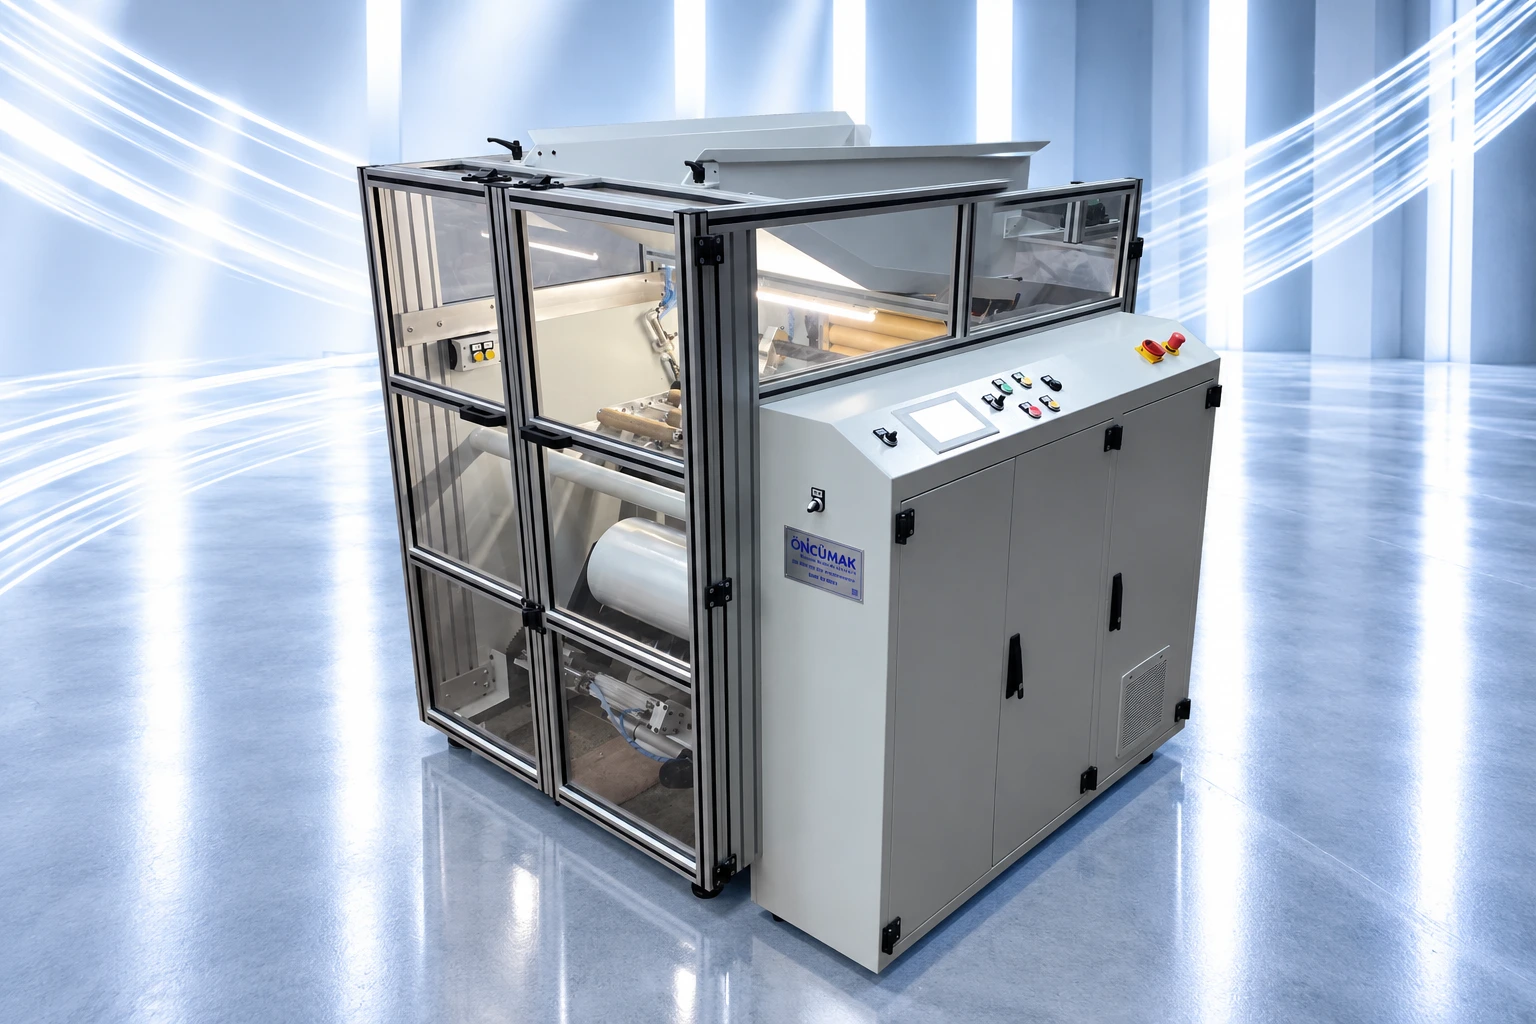 SM-1300 LRebobinadora y Cortadora de Film EstirableVer máquina
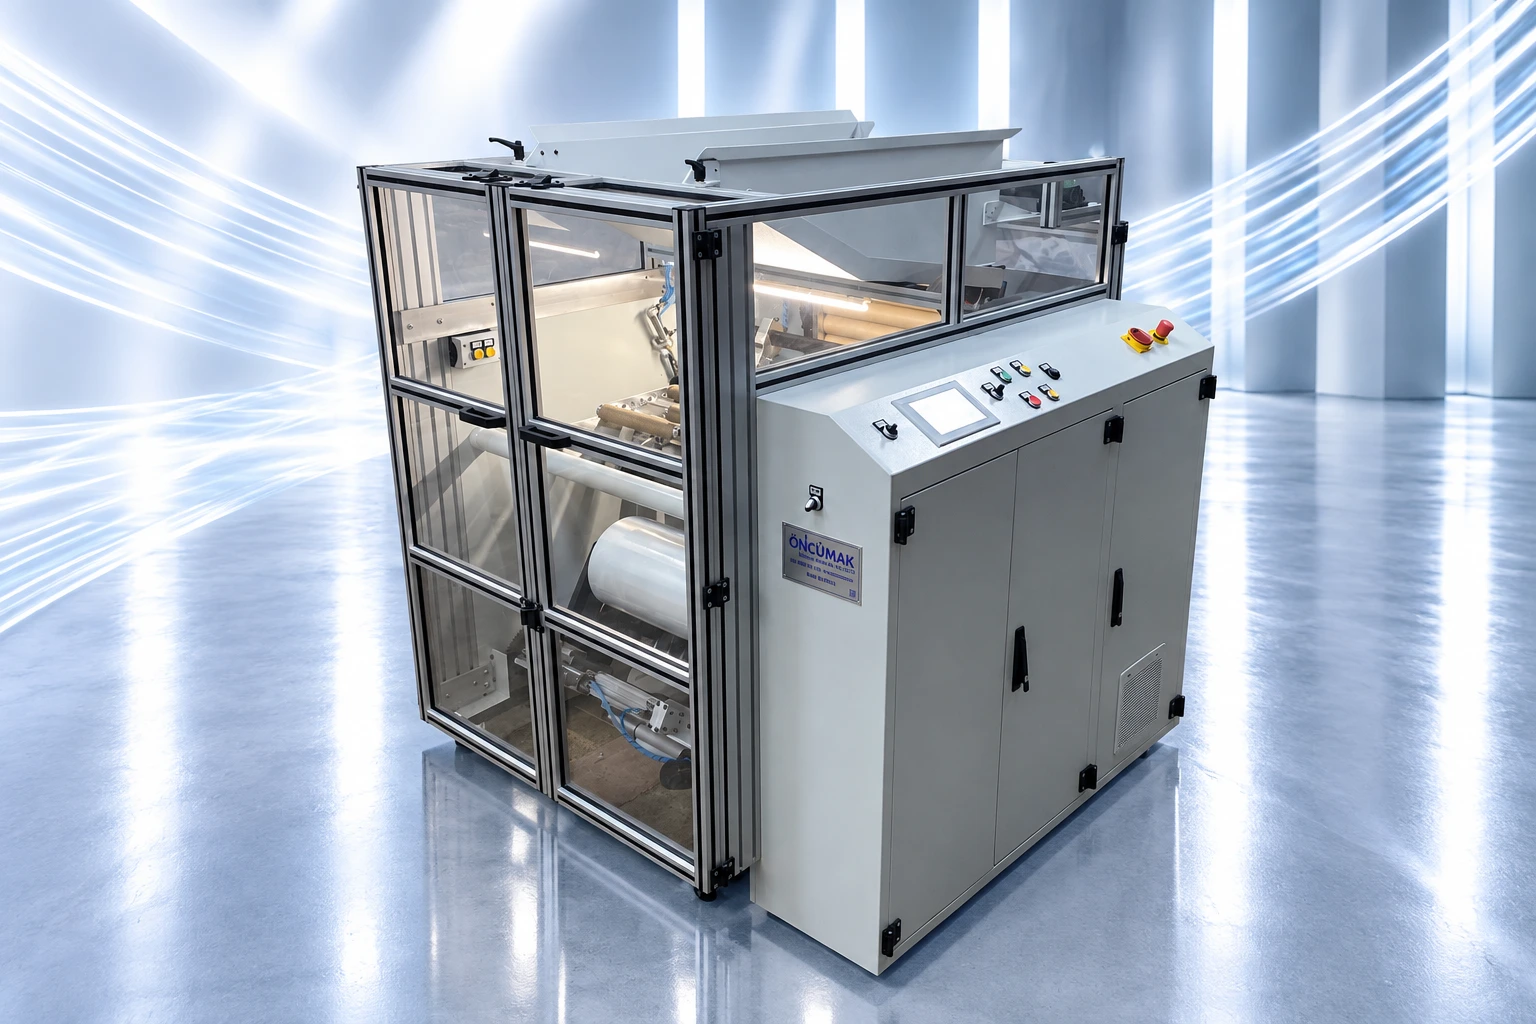 SM-1300 2SRebobinadora y Cortadora de Film Estirable con Doble ServoVer máquina
 SM-1300 2S PROCortadora de film estirable de alto rendimiento con doble servoVer máquina
 SP-1400Rebobinadora de Film PreestiradoVer máquina
 CR-1700Rebobinadora de Film Estirable Sin Mandril (Coreless)Ver máquina
Más sobre este tema
- ¿Qué es el film estirable?El film estirable es una película plástica fina y muy elástica, normalmente de LLDPE, que se estira alrededor de la mercancía y la mantiene unida al intentar recuperar su longitud original. Mantiene los palés estables y limpios durante el almacenamiento y el transporte, y permite detectar cualquier manipulación.
- Film estirable manual frente a film estirable para máquina: ¿cuál es la diferencia?El film estirable manual se presenta en bobinas pequeñas y ligeras que se aplican a mano; el film estirable para máquina se presenta en bobinas más grandes y pesadas, fabricadas para máquinas envolvedoras de palés. Ambos suelen ser de LLDPE; las diferencias están en el tamaño de la bobina, el mandril, cuánto se estira el film y cómo se aplica.
- ¿Qué es el film preestirado?El film preestirado es film estirable que ya se ha estirado, normalmente entre un 300% y un 500%, durante el rebobinado, antes de llegar al usuario. Es más fino y ligero, requiere mucho menos esfuerzo para aplicarlo y utiliza menos film por palé, pero le queda poco margen de estiramiento, por lo que se adapta mejor a cargas estándar que a cargas muy afiladas o irregulares.
- ¿Qué es el film estirable sin mandril?El film estirable sin mandril se bobina sin mandril de cartón, por lo que toda la bobina es film aprovechable. Elimina el coste y el residuo de los mandriles, hace que las bobinas sean más ligeras de transportar y de desechar, y suele aplicarse con un mango o dispensador sencillo y reutilizable.
- Film estirable de PE frente a film adherente de PVC: ¿cuál es la diferencia?El film estirable de PE es una película de polietileno fabricada para asegurar palés y paquetes. El film adherente de PVC es una película fina y transparente de policloruro de vinilo que se utiliza principalmente para envolver alimentos. Son materiales distintos para usos distintos, y el film adherente de PVC, como material en contacto con alimentos, debe cumplir la legislación sobre contacto alimentario.
- ¿Es reciclable el film estirable?Sí. El film estirable es polietileno, identificado con el código de reciclaje 4 (LDPE), y puede reciclarse allí donde el film usado se recoge limpio y separado de otros materiales. Las nuevas normas sobre envases en la UE y en Turquía van en la misma dirección: menos envases, envases reciclables y responsabilidad por los envases que se ponen en el mercado.
- ¿Dónde se utiliza el film estirable cortado?El film estirable cortado es film estirable corriente dividido en bobinas estrechas. Las bobinas estrechas son más fáciles de manejar en productos pequeños, largos o redondos (perfiles, cables, mangueras, tubos) y se utilizan para agrupar y proteger superficies, desde fábricas de productos de construcción hasta talleres de automóviles.
- Film estirable negro y de colores: ¿para qué sirve el color?La mayor parte del film estirable es transparente, pero existen films negros, blancos y de colores por buenas razones: ocultar y proteger la carga, identificar los palés por colores o mostrar una marca. El color también influye en la facilidad con que se puede reciclar el film.
- Por qué el film estirable se rasga, se rompe o no se adhiere, y cómo solucionarloLa mayoría de las roturas del film empiezan en la carga (esquinas y bordes afilados), en la bobina (muescas, bordes dañados, defectos) o en los ajustes (demasiada fuerza o preestirado). La falta de adherencia suele deberse a un film frío, muy reciente o mal almacenado. Revise la carga, la bobina y los ajustes, en ese orden, antes de cambiar de film.
- Cómo envolver un palé con film estirableFije el film al palé, envuelva la base varias veces para que la carga quede unida al palé, suba en espiral con un solape uniforme y termine con vueltas adicionales en la parte superior. La fuerza de sujeción procede de la tensión del film y del número de capas, por lo que el número adecuado de vueltas depende de la carga. Para cargas que viajan por carretera, el envolvido a máquina proporciona mucha más fuerza de sujeción que el envolvido a mano.
- ¿Cuántos palés envuelve una bobina de film estirable? Consumo y coste por paléLa forma más rápida de saberlo es pesar: pese una bobina, envuelva diez palés, vuelva a pesarla y divida. Para estimarlo antes de envolver, multiplique el número de vueltas por el perímetro del palé, divida por lo que se estira el film y convierta los metros en gramos. Compare los films por su coste por palé, no por su precio por bobina.
- Film estirable frente a film retráctil: ¿cuál es la diferencia?El film estirable se aplica en frío: se estira alrededor de la carga y la sujeta al intentar recuperar su longitud. El film retráctil se coloca holgado y después se calienta, de modo que se contrae y se ajusta al producto. El film estirable es la opción habitual para palés; el retráctil se usa en envases de venta al por menor y en algunas cargas paletizadas, como los ladrillos, donde se coloca como funda y se calienta.
- Cómo usar el film estirable sin mandril: mangos, dispensadores y envolvedorasUna bobina sin mandril tiene un hueco donde iría el mandril. A mano, se usa con un mango o dispensador reutilizable que se introduce en ese hueco, para sujetar la bobina con comodidad y aprovechar también sus últimos metros. En las envolvedoras de palés, un adaptador reutilizable ocupa el lugar del mandril. Si el mango o el adaptador se ajustan al diámetro interior de la bobina, se aprovecha la bobina entera.
- ¿Cuándo no es el film preestirado la elección adecuada?El film preestirado ahorra film y esfuerzo cuando los palés se envuelven a mano o con envolvedoras sencillas. No es la herramienta adecuada para mantener unidas a mano cargas pesadas o inestables, y no está pensado para envolvedoras con preestirado motorizado, que estiran ellas mismas el film convencional para máquina. Elija según la carga, el método de envolvido y el coste por palé.
- Cómo medir el preestirado en una envolvedora de palésEl preestirado indica en qué porcentaje se alarga el film: con un 250%, un metro de film de la bobina se convierte en 3,5 metros. Para comprobarlo, trace dos marcas separadas 10 cm en el film antes de estirarlo y vuelva a medirlas después. Mida cada vez que cambie el film o los ajustes: el estiramiento decide cuánto film consume cada palé.
- Funda estirable o film estirable: ¿qué conviene a sus palés?Una funda estirable (stretch hood) es una funda de film, más pequeña que la carga, que una máquina estira y pasa por encima del palé; el film estirable se enrolla alrededor de la carga en capas. Las fundas son rápidas, totalmente automáticas y protegen bien frente a la intemperie, pero cada tamaño de carga necesita su propia funda. El film estirable se adapta a casi cualquier carga, a máquina o a mano.
- Cómo se ensayan los palés envueltos: estabilidad de la carga y EUMOS 40509Un palé envuelto se ensaya empujándolo lateralmente con una fuerza conocida, normalmente 0,5 g, y midiendo cuánto se deforma. Las directrices europeas describen un ensayo de inclinación y dos ensayos de aceleración; el ensayo de aceleración a nivel de palé sigue la norma EUMOS 40509. Un palé supera el ensayo si recupera su forma dentro de los límites fijados y nada sufre daños.
- Cómo almacenar el film estirable: temperatura, humedad y vida útilAlmacene el film estirable en interior, protegido de la luz solar y la humedad, a unos 10–30 °C y con un 25–60% de humedad relativa, y utilícelo en el plazo de un año. Deje que se adapte al local donde se va a usar durante al menos 24 horas. El film frío es más rígido y se estira menos, y el film muy reciente puede no adherirse todavía del todo.
- Film estirable con adherencia por una cara o por las dosLa adherencia es lo que hace que las capas del film estirable se peguen entre sí. Puede darse en una cara del film, en las dos o en las dos con distinto nivel. El film con adherencia por una sola cara evita que los palés vecinos se peguen, pero la cara adherente debe mirar hacia la carga. Puede encontrar la cara adherente pegando el film consigo mismo.
- Film estirable resistente a los rayos UV para almacenamiento exteriorEl film estirable estándar no es resistente a los rayos UV: con la luz solar amarillea, se debilita y pierde su adherencia y su capacidad de estiramiento. El film estabilizado frente a los UV contiene un aditivo que frena este proceso, y los fabricantes indican una protección de unos 9 a 12 meses en exterior. El film UV transparente protege el propio film; para proteger también la mercancía sensible al sol, utilice un film UV opaco.
- Film estirable para mudanzas: cómo envolver muebles y cajasEl film estirable es uno de los materiales más prácticos para una mudanza: mantiene cerrados cajones y puertas, agrupa piezas sueltas y protege las superficies del polvo y los arañazos. Limpie y seque todo antes, y no envuelva nunca directamente la madera, las antigüedades, el cuero o la tapicería: ponga mantas o papel debajo para que no quede humedad atrapada.
- Film estirable cortado, fleje o cinta: ¿qué usar para agrupar?Para agrupar cargas ligeras, una bobina estrecha de film estirable suele ser la opción más sencilla: se adhiere a sí misma, cubre y protege la superficie y no deja restos de adhesivo. El fleje es barato y muy eficaz para evitar que la carga vuelque, pero necesita cantoneras y los flejes de plástico pierden tensión con el tiempo. La cinta cierra cajas, pero puede dejar restos en la mercancía. Las cargas pesadas suelen necesitar film y fleje juntos.
- ¿Qué ancho para cada producto? Bobinas de film estirable cortado y dispensadoresLas bobinas cortadas se obtienen dividiendo una bobina jumbo en anchos iguales: una bobina jumbo de 50 cm da bobinas de 25, 16,6, 12,5 o 10 cm, y así hasta 5 cm. Como regla, cuanto más fino y redondo es el objeto, más estrecha la bobina. Un mango o dispensador adecuado al mandril de la bobina permite aplicar el film estrecho más rápido y con más facilidad.